कम CIBIL स्कोर से लोन रिजेक्ट? मंज़ूरी पाने के 8 स्टेप
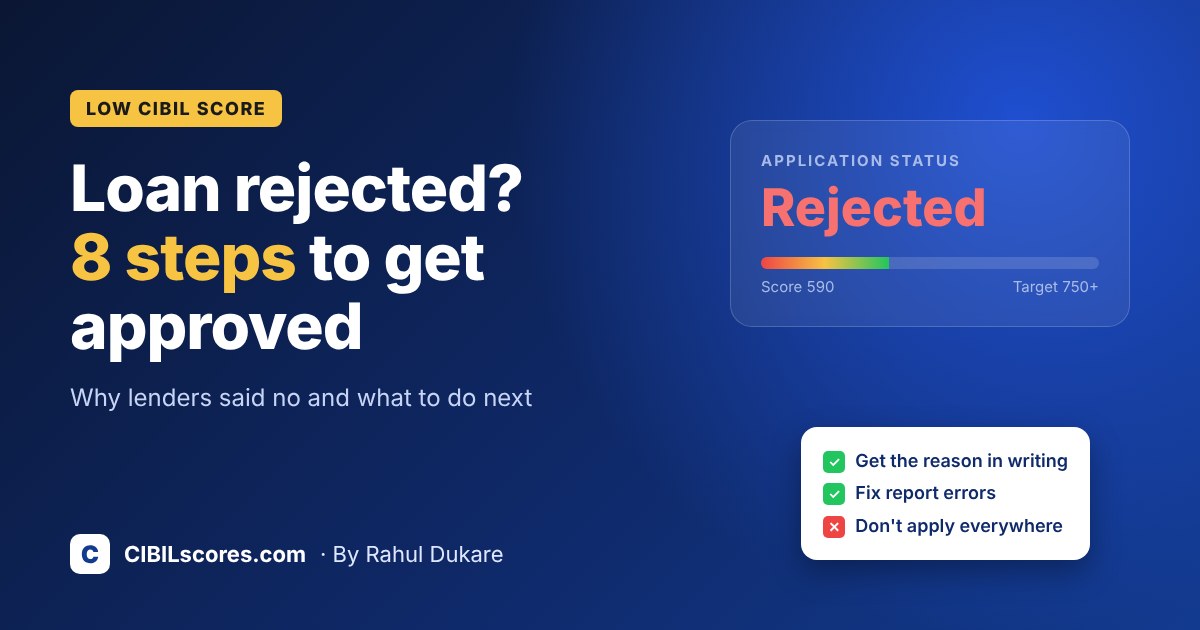
लोन रिजेक्ट होना निराशाजनक होता है, खासकर जब पैसों की तुरंत ज़रूरत हो। लेकिन रिजेक्शन से एक काम की जानकारी भी मिलती है: यह बताता है कि लेंडर आपकी क्रेडिट प्रोफ़ाइल में क्या देखते हैं। इस गाइड में जानिए कि कम CIBIL स्कोर की वजह से लोन क्यों रिजेक्ट होता है, रिजेक्शन के तुरंत बाद क्या करें, और कर्ज़ के जाल में फँसे बिना अगली बार लोन मंज़ूर करवाने का स्टेप-बाय-स्टेप प्लान।
मेरा लोन क्यों रिजेक्ट हुआ? CIBIL से जुड़े आम कारण
लेंडर शायद ही कभी सिर्फ़ एक कारण से आवेदन रिजेक्ट करते हैं। क्रेडिट से जुड़े सबसे आम कारण ये हैं:
| कारण | लेंडर क्या देखता है | आपके लिए इसका मतलब |
|---|---|---|
| कम CIBIL स्कोर (आमतौर पर 650–700 से कम) | डिफ़ॉल्ट का ज़्यादा जोखिम | ज़्यादातर बैंक अनसिक्योर्ड लोन नहीं देते |
| हाल के लेट पेमेंट या डिफ़ॉल्ट | रिपोर्ट में "DPD" (days past due) एंट्री | 60 या 90 दिन की एक देरी भी रिजेक्शन का कारण बन सकती है |
| "Settled" या "Written-off" अकाउंट | पिछला लोन पूरा नहीं चुकाया | कई सालों तक गंभीर नेगेटिव माना जाता है |
| क्रेडिट कार्ड का ज़्यादा इस्तेमाल | क्रेडिट यूटिलाइज़ेशन 30%–50% से ज़्यादा | आप क्रेडिट पर निर्भर दिखते हैं |
| हाल में बहुत सारे आवेदन | कुछ महीनों में कई हार्ड इन्क्वायरी | पैसों की तुरंत ज़रूरत का संकेत |
| पहले से ज़्यादा EMI | आय का बड़ा हिस्सा पहले से EMI में | लेंडर को शक कि आप एक और EMI भर पाएँगे |
| रिपोर्ट में गलतियाँ | ऐसे लोन जो आपके नहीं, गलत स्टेटस | किसी और की गलती की सज़ा आपको |
| कोई क्रेडिट हिस्ट्री नहीं (NH/NA) | आँकने के लिए पर्याप्त डेटा नहीं | खराब स्कोर नहीं, पर कुछ लेंडर मना कर देते हैं |
ध्यान दें कि इनमें से कुछ ही कारण सीधे स्कोर से जुड़े हैं। आपकी रिपोर्ट की डिटेल, आय और मौजूदा EMI भी उतने ही मायने रखते हैं।
लोन रिजेक्ट होने के तुरंत बाद क्या करें
1. हर जगह आवेदन करना बंद करें
रिजेक्शन के बाद सबसे बड़ी गलती है उसी हफ़्ते पाँच और बैंकों और ऐप्स पर आवेदन कर देना। हर आवेदन आपकी क्रेडिट रिपोर्ट पर एक हार्ड इन्क्वायरी जोड़ता है, और कम समय में कई इन्क्वायरी आपका स्कोर और गिरा सकती हैं तथा अगले लेंडर को और सतर्क कर देती हैं। अभी रुकें और पहले नीचे दिए गए स्टेप्स अपनाएँ।
2. लेंडर से रिजेक्शन का कारण लिखित में माँगें
RBI के फ़ेयर प्रैक्टिसेज़ कोड के तहत बैंक और NBFC से अपेक्षा की जाती है कि वे लोन आवेदन रिजेक्ट होने का मुख्य कारण बताएँ। ब्रांच या कस्टमर केयर से कारण लिखित में या ईमेल पर माँगें। "कम CIBIL स्कोर" जानना काम का है, लेकिन असली समस्या जानने की कोशिश करें, जैसे कोई लेट पेमेंट, written-off अकाउंट या ज़्यादा EMI।
3. अपनी पूरी क्रेडिट रिपोर्ट डाउनलोड करें
आप हर क्रेडिट ब्यूरो (CIBIL, Experian, Equifax और CRIF High Mark) से साल में एक मुफ़्त पूरी क्रेडिट रिपोर्ट पाने के हकदार हैं। अपनी CIBIL रिपोर्ट डाउनलोड करें और सिर्फ़ स्कोर नहीं, अकाउंट सेक्शन भी पढ़ें। इन चीज़ों पर ध्यान दें:
- ऐसे अकाउंट जिन्हें आप नहीं पहचानते
- ऐसे लेट पेमेंट जो आपके हिसाब से समय पर भरे गए थे
- बंद हो चुके लोन जो अब भी खुले दिख रहे हैं
- पूरे चुकाए गए लोन पर "Settled" या "Written-off" स्टेटस
- गलत निजी जानकारी, जैसे नाम, PAN या जन्मतिथि
4. गलतियों पर विवाद (dispute) दर्ज करें
अगर कोई गलती मिले, तो क्रेडिट ब्यूरो के पास ऑनलाइन डिस्प्यूट दर्ज करें और जिस लेंडर ने गलत जानकारी भेजी उसे भी सूचित करें। RBI नियमों के तहत क्रेडिट ब्यूरो और लेंडर को 30 दिनों में शिकायत सुलझानी होती है, और ऐसा न होने पर आपको हर दिन की देरी के लिए ₹100 का मुआवज़ा मिलने का हक है। एक गलत डिफ़ॉल्ट एंट्री ठीक होने से भी स्कोर काफ़ी बढ़ सकता है।
अगली बार लोन मंज़ूर करवाने का स्टेप-बाय-स्टेप प्लान
स्टेप 5: पहले बकाया रकम चुकाएँ
अगर किसी अकाउंट में बकाया है, तो उसे चुकाना सबसे ज़रूरी काम है। बकाया रकम हर महीने आपके स्कोर को नुकसान पहुँचाती है। अगर पूरी रकम नहीं चुका सकते, तो लेंडर से पेमेंट प्लान माँगें। कोशिश करें कि अकाउंट "Settled" की जगह पूरा भुगतान करके "Closed" हो, क्योंकि सेटलमेंट आपकी रिपोर्ट में नेगेटिव निशान की तरह रहता है।
स्टेप 6: क्रेडिट कार्ड का इस्तेमाल 30% से कम करें
अगर आपकी कार्ड लिमिट ₹1,00,000 है, तो स्टेटमेंट बैलेंस ₹30,000 से कम रखने की कोशिश करें। कार्ड बैलेंस कम करना स्कोर बढ़ाने के सबसे तेज़ तरीकों में से एक है, अक्सर एक-दो बिलिंग साइकिल में असर दिखता है। अब लेंडर महीने में कई बार क्रेडिट ब्यूरो को डेटा भेजते हैं, इसलिए सुधार पहले से जल्दी रिपोर्ट में दिखता है।
स्टेप 7: अपनी EMI का बोझ कम करें
कई लेंडर चाहते हैं कि नए लोन समेत आपकी कुल EMI मासिक आय के लगभग 40%–50% से कम रहे। अगर आप इससे ऊपर हैं, तो आप:
- दोबारा आवेदन से पहले कोई छोटा लोन प्रीपे या बंद कर सकते हैं
- कम लोन राशि या लंबी अवधि माँग सकते हैं
- अच्छे स्कोर और स्थिर आय वाले को-एप्लिकेंट, जैसे पति/पत्नी या माता-पिता, को जोड़ सकते हैं
स्टेप 8: सिक्योर्ड लोन या कार्ड से शुरुआत करें
जब तक स्कोर सुधर रहा है, ऐसा क्रेडिट लें जो आसानी से मिले और हिस्ट्री बनाने में मदद करे:
- गोल्ड लोन: मुख्य रूप से आपके सोने की कीमत पर मंज़ूर होता है, स्कोर का ज़्यादा महत्व नहीं। हमारी कम CIBIL स्कोर पर गोल्ड लोन गाइड देखें।
- FD के बदले लोन: आमतौर पर तुरंत मिलता है, FD रेट से थोड़ी ज़्यादा ब्याज दर पर।
- FD के बदले सिक्योर्ड क्रेडिट कार्ड: अच्छी हिस्ट्री बनाने के लिए हर महीने पूरा बिल चुकाएँ।
इन्हें 6–12 महीने समय पर चुकाएँ, तो आमतौर पर आपका स्कोर इतना सुधर जाता है कि आप सामान्य लोन के लिए आवेदन कर सकें।
दोबारा आवेदन से पहले कितना इंतज़ार करें?
कोई तय नियम नहीं है, लेकिन एक समझदारी भरा अंतराल यह है:
| आपकी स्थिति | दोबारा आवेदन से पहले सुझाया गया इंतज़ार |
|---|---|
| रिपोर्ट में गलती की वजह से रिजेक्शन | सुधार रिपोर्ट में दिखने के बाद आवेदन करें |
| क्रेडिट कार्ड का ज़्यादा इस्तेमाल | बैलेंस कम करने के बाद 1–2 बिलिंग साइकिल |
| हाल में कई इन्क्वायरी | बिना नए आवेदन के लगभग 3–6 महीने |
| हाल के लेट पेमेंट | 6–12 महीने के साफ़, समय पर भुगतान |
| Settled या Written-off अकाउंट | अक्सर 12 महीने या ज़्यादा; हो सके तो पूरा चुकाकर बंद करें |
दोबारा आवेदन से पहले अपना स्कोर फिर से जाँचें। कई बैंक और NBFC प्री-अप्रूव्ड या एलिजिबिलिटी चेक भी देते हैं जो सॉफ़्ट इन्क्वायरी होती है और स्कोर पर असर नहीं डालती।
उधारकर्ता के रूप में आपके अधिकार
RBI नियम आपकी क्रेडिट रिपोर्ट से जुड़ी कई सुरक्षाएँ देते हैं:
- रिपोर्ट देखे जाने पर अलर्ट। जब कोई लेंडर आपकी क्रेडिट रिपोर्ट निकालता है, तो क्रेडिट ब्यूरो SMS या ईमेल भेजते हैं, ताकि आप बिना अनुमति वाली जाँच पकड़ सकें।
- डिफ़ॉल्ट रिपोर्ट करने से पहले नोटिस। लेंडर को आपको डिफ़ॉल्टर के रूप में रिपोर्ट करने से पहले सूचित करना होता है, ताकि आप भुगतान कर सकें।
- समयबद्ध शिकायत निवारण। क्रेडिट रिपोर्ट की शिकायतें 30 दिनों में सुलझानी होती हैं, देरी पर ₹100 प्रति दिन मुआवज़ा।
- सालाना मुफ़्त रिपोर्ट। हर क्रेडिट ब्यूरो से साल में एक मुफ़्त पूरी रिपोर्ट।
अगर बैंक या NBFC 30 दिनों में आपकी शिकायत नहीं सुलझाता, तो आप RBI के शिकायत पोर्टल के ज़रिए RBI लोकपाल (Ombudsman) तक बात पहुँचा सकते हैं।
रिजेक्शन के बाद इन जालों से बचें
रिजेक्शन के बाद आप "बिना CIBIL लोन" जैसे ऑफ़र का निशाना बन जाते हैं। सावधान रहें:
- फ़र्ज़ी लोन ऐप। जाँचें कि लेंडर बैंक या RBI-रजिस्टर्ड NBFC है, और ऐप अपने लेंडिंग पार्टनर का नाम बताता है। लोन मंज़ूर करवाने के लिए कभी "एडवांस फ़ीस" न दें।
- "CIBIL रिपेयर" एजेंट। कोई भी पैसे लेकर आपकी रिपोर्ट से सही नेगेटिव जानकारी नहीं हटा सकता। केवल असली गलतियाँ सुधारी जा सकती हैं, और उनका डिस्प्यूट आप खुद मुफ़्त में कर सकते हैं।
- बहुत महँगे शॉर्ट-टर्म लोन। कुछ इंस्टेंट लोन ऊँची फ़ीस लेते हैं जिससे असली सालाना लागत बहुत ज़्यादा हो जाती है। स्वीकार करने से पहले की फ़ैक्ट स्टेटमेंट (KFS) में APR (वार्षिक प्रतिशत दर) देखें।
सुरक्षित विकल्पों के लिए हमारी कम CIBIL स्कोर पर पर्सनल लोन गाइड पढ़ें और CIBIL स्कोर घटाने वाली आम गलतियों से बचें।
अक्सर पूछे जाने वाले सवाल
क्या लोन रिजेक्ट होने से CIBIL स्कोर घटता है?
रिजेक्शन खुद रिपोर्ट नहीं होता, लेकिन आपके आवेदन से हुई हार्ड इन्क्वायरी रिपोर्ट होती है। एक इन्क्वायरी का असर कम होता है, जबकि कम समय में कई इन्क्वायरी स्कोर घटा सकती हैं और लेंडर को चिंतित कर सकती हैं।
लोन मंज़ूर होने के लिए न्यूनतम CIBIL स्कोर कितना चाहिए?
कोई कानूनी न्यूनतम सीमा नहीं है। ज़्यादातर बैंक पर्सनल लोन के लिए 700–750 या उससे ज़्यादा पसंद करते हैं। 650 से कम स्कोर पर गोल्ड लोन या FD के बदले लोन जैसे सिक्योर्ड लोन आमतौर पर आसानी से मिलते हैं।
रिजेक्शन के बाद CIBIL स्कोर कितनी जल्दी सुधर सकता है?
अगर समस्या कोई गलती या कार्ड का ज़्यादा इस्तेमाल थी, तो एक-दो महीनों में सुधार दिख सकता है। लेट पेमेंट या डिफ़ॉल्ट से उबरने में आमतौर पर 6–12 महीने के समय पर भुगतान लगते हैं।
क्या रिजेक्शन के तुरंत बाद लोन मिल सकता है?
आप आवेदन कर सकते हैं, लेकिन पहले कारण ठीक करना बेहतर है। अगर पैसों की तुरंत ज़रूरत है, तो एक और अनसिक्योर्ड लोन की तुलना में गोल्ड लोन या FD के बदले लोन जैसा सिक्योर्ड विकल्प मंज़ूर होने की संभावना ज़्यादा है।
क्या CIBIL स्कोर सुधारने के लिए लोन सेटल करना चाहिए?
सेटलमेंट से कर्ज़ तो बंद हो जाता है, लेकिन रिपोर्ट में "Settled" लिखा जाता है, जिसे लेंडर नेगेटिव मानते हैं। हो सके तो पूरी रकम चुकाएँ ताकि अकाउंट "Closed" दिखे। अगर सेटलमेंट ही एकमात्र रास्ता है, तो बाद में लेंडर से पूछें कि क्या आप बाकी रकम चुकाकर स्टेटस अपडेट करवा सकते हैं।
यह लेख केवल सामान्य जानकारी के लिए है और वित्तीय सलाह नहीं है। कोई भी फ़ैसला लेने से पहले अपने लेंडर और क्रेडिट ब्यूरो से नवीनतम शर्तें जाँचें।