कम CIBIL स्कोर पर गोल्ड लोन: ब्याज दरें और RBI नियम 2026
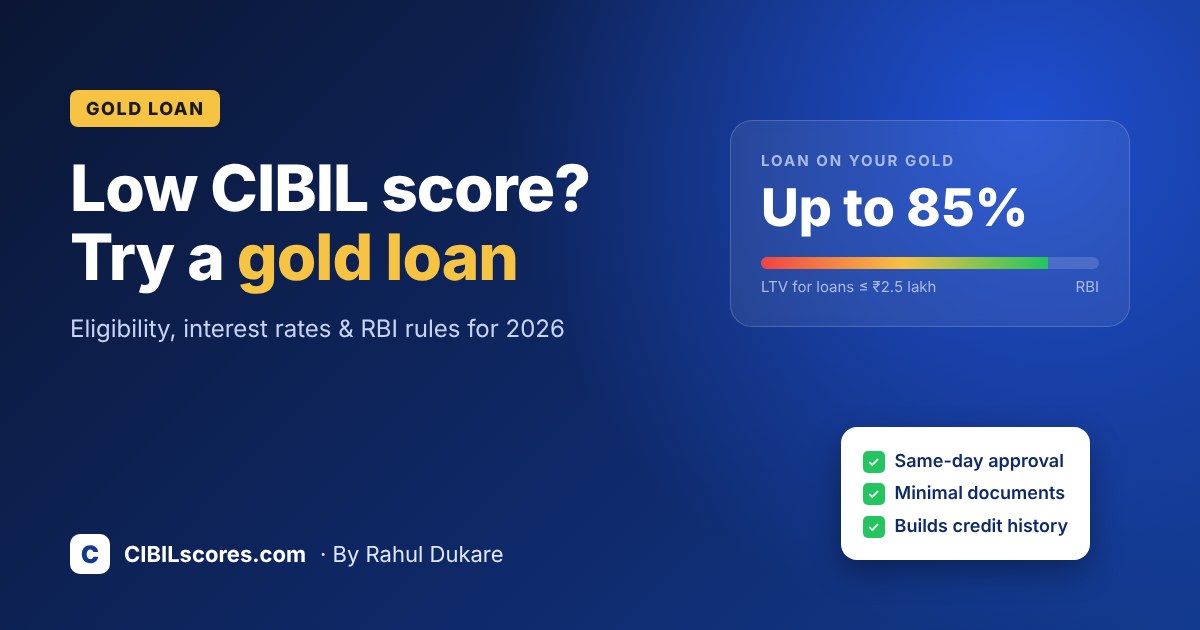
अगर आपका CIBIL स्कोर कम है और बैंक बार-बार आपका पर्सनल लोन आवेदन रिजेक्ट कर रहे हैं, तो गोल्ड लोन अक्सर पैसे उधार लेने का सबसे तेज़ और सस्ता तरीका होता है। क्योंकि यह लोन आपके सोने के बदले मिलता है, इसलिए लेंडर आपकी क्रेडिट हिस्ट्री पर बहुत कम ध्यान देते हैं। इस गाइड में जानिए कि कम CIBIL स्कोर पर गोल्ड लोन कैसे मिलता है, 2026 में कौन-से RBI नियम लागू हैं, ब्याज दर कितनी हो सकती है, और इस लोन से अपना स्कोर कैसे सुधारें।
क्या कम CIBIL स्कोर पर गोल्ड लोन मिल सकता है?
हाँ। गोल्ड लोन एक सिक्योर्ड लोन है: आप सोने के गहने या सिक्के गिरवी रखते हैं और लोन चुकाने तक लेंडर उन्हें अपने पास रखता है। अगर आप लोन नहीं चुकाते, तो लेंडर सोने की नीलामी करके अपना पैसा वसूल सकता है। इसी सुरक्षा के कारण ज़्यादातर लेंडर 650 से कम स्कोर पर, या बिना क्रेडिट हिस्ट्री (NH/NA) वाले लोगों को भी गोल्ड लोन दे देते हैं।
RBI ने यह भी कहा है कि ₹2.5 लाख तक के छोटे गोल्ड लोन के लिए लेंडर को विस्तृत क्रेडिट मूल्यांकन (credit appraisal) करने की ज़रूरत नहीं है। व्यवहार में कई बैंक और NBFC फिर भी आपकी क्रेडिट रिपोर्ट देखते हैं, लेकिन छोटे गोल्ड लोन में कम स्कोर की वजह से रिजेक्शन बहुत कम होता है। हाँ, इसका असर आपकी ब्याज दर पर पड़ सकता है।
कम स्कोर पर गोल्ड लोन बनाम पर्सनल लोन
| विशेषता | गोल्ड लोन | पर्सनल लोन |
|---|---|---|
| गिरवी (Collateral) | सोने के गहने या सिक्के | कुछ नहीं |
| 650 से कम स्कोर पर मंज़ूरी | आमतौर पर मिल जाती है | अक्सर रिजेक्ट |
| सामान्य ब्याज दर | लगभग 8%–18% सालाना | कम स्कोर पर लगभग 11%–30%+ सालाना |
| प्रोसेसिंग समय | उसी दिन, अक्सर कुछ घंटों में | 1–7 दिन |
| दस्तावेज़ | KYC (आधार, PAN), पते का प्रमाण | KYC, सैलरी स्लिप, बैंक स्टेटमेंट, ITR |
| न चुकाने पर जोखिम | सोने की नीलामी | भारी लेट फीस, रिकवरी कॉल, स्कोर को नुकसान |
अगर आपके पास सोना है और आपको कम समय के लिए पैसे चाहिए, तो कम स्कोर पर गोल्ड लोन आमतौर पर पर्सनल लोन से सस्ता और आसान होता है। अगर आपको कई सालों के लिए बड़ी रकम चाहिए, तो गोल्ड लोन की 12 महीने वाली बुलेट रीपेमेंट व्यवस्था शायद आपके लिए सही न हो (नीचे देखें)।
2026 में RBI के गोल्ड लोन नियम: उधारकर्ताओं को क्या जानना चाहिए
RBI ने जून 2025 में सोने के बदले लोन पर नए निर्देश जारी किए, और इनमें से कई अब हर बैंक और NBFC पर लागू हैं। आपके लिए सबसे ज़रूरी बातें:
- लोन-टू-वैल्यू (LTV) सीमा लोन की रकम पर निर्भर है। ₹2.5 लाख तक के लोन पर सोने की कीमत का 85% तक, ₹2.5 लाख से ₹5 लाख तक के लोन पर 80% तक, और ₹5 लाख से ज़्यादा के लोन पर 75% तक लोन मिल सकता है।
- छोटे लोन पर विस्तृत क्रेडिट जाँच नहीं। ₹2.5 लाख तक के लोन के लिए RBI ने कहा है कि लेंडर को आय या साख की विस्तृत जाँच की ज़रूरत नहीं है। यही मुख्य कारण है कि कम स्कोर वालों के लिए गोल्ड लोन काम करता है।
- बुलेट लोन 12 महीने में चुकाना होगा। बुलेट लोन में मूलधन और ब्याज दोनों अंत में एक साथ चुकाए जाते हैं। अब केवल ब्याज भरकर बार-बार रिन्यू करने और मूलधन आगे खिसकाने की अनुमति नहीं है।
- सोना जल्दी लौटाना होगा। पूरा लोन चुकाने के बाद लेंडर को 7 कार्य दिवसों में आपका सोना लौटाना होगा। देरी होने पर लेंडर को हर दिन के लिए आपको ₹5,000 देने होंगे।
- पारदर्शी मूल्यांकन। सोने का मूल्यांकन बाज़ार से जुड़ी कीमत पर होना चाहिए, और मूल्यांकन के समय मौजूद रहना आपका अधिकार है।
- मात्रा की सीमा। एक उधारकर्ता अधिकतम 1 किलो सोने के गहने और 50 ग्राम सोने के सिक्के गिरवी रख सकता है।
नियम बदल सकते हैं, इसलिए लोन एग्रीमेंट और लेंडर की आधिकारिक वेबसाइट पर मौजूदा शर्तें ज़रूर जाँचें।
कितना लोन मिल सकता है? एक आसान उदाहरण
मान लीजिए आप 40 ग्राम 22 कैरेट के गहने गिरवी रखते हैं और लेंडर आपके सोने की कीमत ₹2,80,000 आँकता है (लेंडर केवल शुद्ध सोने की कीमत गिनते हैं, मेकिंग चार्ज या नग नहीं)।
- ₹2.5 लाख तक के लोन पर अधिकतम LTV 85% है, यानी आपको लगभग ₹2,38,000 तक मिल सकते हैं।
- असल रकम थोड़ी कम हो सकती है, क्योंकि लेंडर नग, मोम और शुद्धता के हिसाब से कटौती करते हैं।
उतना ही लोन लें जितनी ज़रूरत हो। छोटा लोन समय पर चुकाना आसान होता है, और समय पर भुगतान से ही आपका CIBIL स्कोर सुधरता है।
2026 में गोल्ड लोन की ब्याज दरें
ब्याज दरें अक्सर बदलती हैं, खासकर जब RBI रेपो रेट बदलता है। 2026 में एक अनुमानित गाइड:
| लेंडर का प्रकार | सामान्य ब्याज दर (सालाना) |
|---|---|
| सरकारी बैंक (जैसे SBI, केनरा बैंक) | लगभग 8%–11% |
| प्राइवेट बैंक | लगभग 9%–14% |
| गोल्ड लोन NBFC (जैसे मुथूट, मणप्पुरम, IIFL) | स्कीम के अनुसार लगभग 10%–18% या ज़्यादा |
बैंक आमतौर पर सस्ते होते हैं, जबकि NBFC अक्सर तेज़ और ज़्यादा लचीले होते हैं। कम CIBIL स्कोर पर कुछ लेंडर आपको ऊँची दर वाली स्कीम दे सकते हैं, इसलिए कम से कम तीन ऑफर की तुलना करें। प्रोसेसिंग फीस, मूल्यांकन शुल्क और देर से भुगतान की पेनल्टी भी जाँचें।
ज़रूरी दस्तावेज़
ज़्यादातर लेंडर बहुत कम दस्तावेज़ माँगते हैं:
- आधार कार्ड और PAN कार्ड
- पते का प्रमाण (अगर आधार से अलग हो)
- पासपोर्ट साइज़ फोटो
- जो सोना आप गिरवी रखना चाहते हैं
छोटे गोल्ड लोन के लिए आमतौर पर आय प्रमाण की ज़रूरत नहीं होती।
कम CIBIL स्कोर पर गोल्ड लोन के लिए आवेदन कैसे करें
- पहले अपनी CIBIL रिपोर्ट जाँचें। ऐसी गलतियाँ देखें जैसे वो लोन जो आपने लिया ही नहीं या गलत लेट पेमेंट। गलतियाँ ठीक करने से हर लोन पर बेहतर ऑफर मिल सकते हैं।
- लेंडर की तुलना करें। एक बैंक और कम से कम दो NBFC में ब्याज दर, LTV, प्रोसेसिंग फीस और रीपेमेंट विकल्प देखें।
- ब्रांच जाएँ या डोरस्टेप सेवा बुक करें। केवल RBI द्वारा विनियमित बैंक और NBFC चुनें। सोने की जाँच और तौल के समय मौजूद रहें।
- लोन एग्रीमेंट ध्यान से पढ़ें। ब्याज दर, अवधि, रीपेमेंट का तरीका (EMI, हर महीने ब्याज या बुलेट) और भुगतान न करने पर नीलामी की नीति नोट करें।
- गिरवी रसीद (pledge receipt) लें। इसमें हर गहने का वज़न और शुद्धता लिखी होनी चाहिए। इसे संभालकर रखें; सोना वापस लेने के लिए इसकी ज़रूरत होगी।
क्या गोल्ड लोन से CIBIL स्कोर सुधर सकता है?
हाँ, अगर आप इसे सही तरीके से चुकाएँ। बैंक और NBFC गोल्ड लोन की जानकारी भी बाकी लोन की तरह क्रेडिट ब्यूरो को भेजते हैं। हर किस्त या ब्याज का समय पर भुगतान आपकी रिपोर्ट में अच्छी हिस्ट्री जोड़ता है, जिससे कम स्कोर धीरे-धीरे बढ़ता है।
गोल्ड लोन को अपने स्कोर के लिए फायदेमंद बनाने के लिए:
- अगर एक साथ बुलेट भुगतान मुश्किल हो, तो EMI या हर महीने ब्याज वाला विकल्प चुनें।
- हर ड्यू डेट से कुछ दिन पहले रिमाइंडर या ऑटो-डेबिट सेट करें।
- लोन समय पर बंद करें और क्लोज़र लेटर संभालकर रखें।
उल्टा भी सच है। गोल्ड लोन की किस्त चूकने पर इसे डिफ़ॉल्ट के रूप में रिपोर्ट किया जाता है, जिससे स्कोर और गिर सकता है और लेंडर आपका सोना नीलाम कर सकता है। अब क्रेडिट ब्यूरो को लेंडर से महीने में कई बार अपडेट मिलते हैं, इसलिए अच्छा और बुरा दोनों व्यवहार पहले से जल्दी आपकी रिपोर्ट में दिखता है।
इन जोखिमों से सावधान रहें
- नीलामी का जोखिम। भुगतान चूकने पर लेंडर नोटिस देकर आपका सोना नीलाम कर सकता है। इस तरह पारिवारिक गहने खो सकते हैं।
- सोने की कीमत गिरना। अगर सोने की कीमत तेज़ी से गिरे, तो लेंडर आपसे लोन का कुछ हिस्सा चुकाने या और सोना गिरवी रखने को कह सकता है।
- छिपे हुए शुल्क। साइन करने से पहले मूल्यांकन शुल्क, रिन्यूअल फीस और पेनल चार्ज के बारे में पूछें।
- अनियमित लेंडर। स्थानीय साहूकारों या ऐसे किसी भी व्यक्ति से बचें जो सही रसीद और लोन एग्रीमेंट न दे सके।
अगर आपके पास सोना नहीं है तो बेहतर विकल्प
अगर गिरवी रखने के लिए सोना नहीं है, तो FD के बदले लोन या सिक्योर्ड क्रेडिट कार्ड जैसे दूसरे सिक्योर्ड विकल्प मदद कर सकते हैं। और विकल्पों के लिए हमारी कम CIBIL स्कोर पर पर्सनल लोन के विकल्प गाइड पढ़ें, और भविष्य में सस्ते लोन के लिए हमारा CIBIL स्कोर 600 से 750 करने का प्लान देखें।
अक्सर पूछे जाने वाले सवाल
गोल्ड लोन के लिए न्यूनतम CIBIL स्कोर कितना होना चाहिए?
कोई तय न्यूनतम स्कोर नहीं है। क्योंकि लोन सोने से सुरक्षित होता है, ज़्यादातर लेंडर 650 से कम स्कोर या बिना क्रेडिट हिस्ट्री के भी गोल्ड लोन दे देते हैं। बेहतर स्कोर पर ब्याज दर कम मिल सकती है।
क्या गोल्ड लोन के लिए CIBIL चेक होता है?
कई लेंडर चेक करते हैं, लेकिन ₹2.5 लाख तक के छोटे गोल्ड लोन के लिए RBI ने कहा है कि विस्तृत क्रेडिट मूल्यांकन ज़रूरी नहीं है। यह जाँच मुख्य रूप से ब्याज दर तय करने और आपकी पहचान पक्की करने के लिए होती है।
10 ग्राम सोने पर कितना गोल्ड लोन मिल सकता है?
यह सोने की शुद्धता और लेंडर के गोल्ड रेट पर निर्भर करता है। RBI नियमों के अनुसार ₹2.5 लाख तक के लोन पर शुद्ध सोने की कीमत का 85% तक मिल सकता है। लेंडर रोज़ प्रति ग्राम लोन रेट जारी करते हैं, इसलिए आवेदन वाले दिन रेट ज़रूर देखें।
क्या गोल्ड लोन से मेरा CIBIL स्कोर सुधरेगा?
हाँ। गोल्ड लोन की जानकारी क्रेडिट ब्यूरो को भेजी जाती है। समय पर भुगतान से अच्छी हिस्ट्री बनती है और कुछ महीनों में कम स्कोर बढ़ सकता है।
अगर मैं गोल्ड लोन नहीं चुका पाया तो क्या होगा?
लेंडर पहले रिमाइंडर और नोटिस भेजेगा। फिर भी भुगतान न करने पर वह बकाया वसूलने के लिए आपका सोना नीलाम कर सकता है, और चूके हुए भुगतान क्रेडिट ब्यूरो को रिपोर्ट किए जाएँगे। अगर परेशानी की आशंका हो तो जल्दी लेंडर से बात करें; आप लोन का कुछ हिस्सा चुका सकते हैं या उसे रीस्ट्रक्चर करवा सकते हैं।
यह लेख केवल सामान्य जानकारी के लिए है और वित्तीय सलाह नहीं है। ब्याज दरें और नियम बदलते रहते हैं, इसलिए लोन लेने से पहले अपने लेंडर से नवीनतम शर्तें ज़रूर जाँचें।